
Momentum Focus V1
Une nouvelle étape dans
ma recherche sur le momentum.
Après la stratégie DMA présentée dans mon livre, je partage aujourd’hui Momentum Focus : une stratégie issue de mon propre modèle quantitatif, associant momentum, tendance et règles de gestion du risque.
Version 1 documentée · Backtest 2020–2024 · Performances simulées
Comprendre. Structurer.
Puis poursuivre la recherche.
Dans La Bourse de Zéro au Momentum, j’ai souhaité transmettre un cadre pour prendre des décisions plus structurées. Momentum Focus prolonge cette démarche avec un modèle que j’ai conçu et soumis à une première simulation historique.
La discipline reste le fil conducteur : savoir sur quoi une décision repose, puis observer les résultats et leurs limites.
Une logique de décision structurée.
Momentum Focus organise la sélection et le suivi des positions autour de quatre principes. Ils permettent de comprendre l’esprit du modèle.
Observer la dynamique
Évaluer l’évolution des actifs sur plusieurs horizons pour repérer les dynamiques qui répondent aux critères du modèle.
Vérifier la tendance
Confronter cette dynamique au contexte de tendance avant d’envisager une position.
Organiser la sélection
Appliquer un cadre commun aux actifs étudiés pour structurer les entrées et la construction du portefeuille.
Encadrer les sorties
Suivre les positions selon des règles définies, notamment lorsque la dynamique se dégrade ou que les conditions de risque le demandent.
Un rythme de suivi différent de la DMA. Le modèle est analysé au fil des séances et peut conduire à des décisions en cours de mois. Une position peut aussi être conservée pendant plusieurs mois.
Ce que montre le premier backtest.
simulée
simulé
dans le backtest
historique
Simulation avant frais, commissions et écarts d’exécution (slippage), incluant les gains et pertes des positions ouvertes. Les performances simulées ne préjugent pas des performances futures.
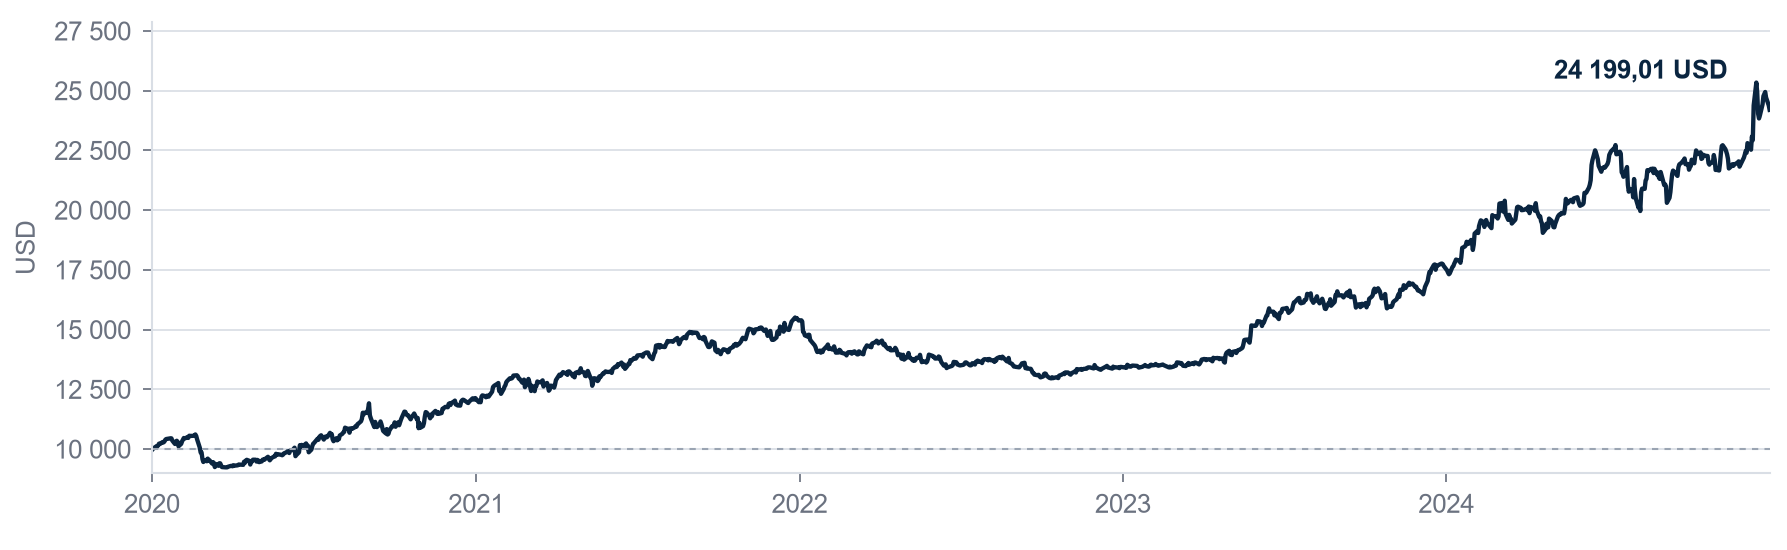
Le parcours d’un capital simulé de 10 000 USD
Valeur finale au 31 décembre 2024 : 24 199,01 USD
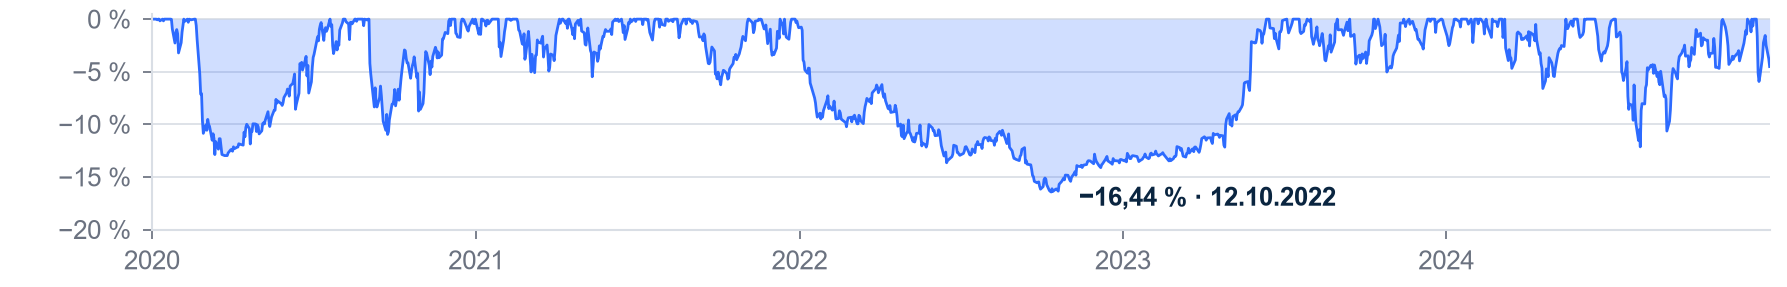
Les baisses depuis les sommets
Drawdown historique · creux maximal observé le 12 octobre 2022
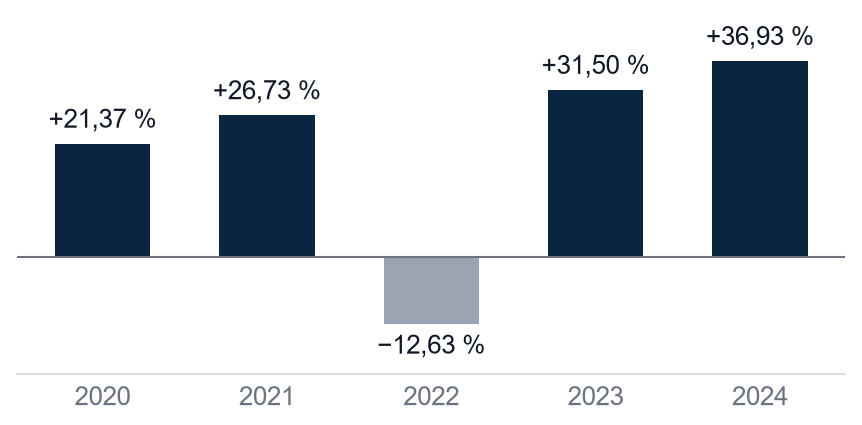
Une lecture année par année
Performances annuelles simulées
Des résultats qui varient
d’une année à l’autre.
Le bilan global ne doit pas masquer le chemin parcouru. En 2022, la simulation enregistre une performance annuelle de −12,63 %.
Examiner cette année fait partie de l’évaluation du modèle, au même titre que les années positives.
L’année 2020 commence au premier point publié, le 2 janvier.
Une première base de travail.
Des points à approfondir.
Cette simulation fournit des observations sur un univers précis. Elle met aussi en évidence plusieurs limites, en particulier la concentration et le poids des gains encore latents à la fin du test.
Un périmètre défini
Le backtest porte sur dix actions et ETF. Ses résultats ne démontrent pas, à eux seuls, que le modèle se comporterait de la même manière avec un autre univers.
Une concentration finale sur AVGO
Au 31 décembre 2024, AVGO représente environ 46,9 % de l’exposition investie finale, hors liquidités. Cette concentration mérite une étude spécifique.
Des gains encore latents
Cette part du gain cumulé provient des positions encore ouvertes à la fin du backtest. Huit positions restent alors en portefeuille et leur valeur peut encore évoluer.
Continuer à tester, observer et documenter.
La V1 constitue un point de départ. Les prochaines études pourront approfondir trois sujets, avec des résultats présentés dans leur contexte.
Univers et concentration
Étudier un périmètre d’actifs plus large et examiner la contribution des différentes positions aux résultats.
Conditions de simulation
Mesurer l’effet des coûts de transaction et construire des comparaisons sur des bases cohérentes.
Observation dans le temps
Étendre l’étude à d’autres périodes et préparer un cadre de suivi dont les résultats resteront clairement identifiés.
Le factsheet Momentum Focus V1
Retrouvez les résultats, les graphiques, le périmètre de l’étude et les limites de cette première version dans un document de synthèse.
Quelques repères
avant d’aller plus loin.
Comprendre ce qui est présenté, ce qui reste à étudier et la place de cette stratégie dans la démarche J-Invest.
Quel est le lien avec la DMA présentée dans le livre ?
La DMA fait partie du cadre pédagogique présenté dans La Bourse de Zéro au Momentum. Momentum Focus est un modèle personnel distinct, développé dans la continuité de mes recherches. Les deux démarches accordent une place centrale aux règles et à la discipline, avec des modalités de suivi différentes.
S’agit-il de performances réelles ?
Les résultats présentés sont ceux d’une simulation historique, du 2 janvier 2020 au 31 décembre 2024. Ils ne correspondent pas aux performances d’un compte d’investissement réel. Le capital final inclut la valeur des positions ouvertes et les coûts de transaction ne sont pas modélisés.
Le modèle demande-t-il une décision chaque jour ?
Une analyse régulière ne signifie pas qu’une opération doit être effectuée chaque jour. Des décisions peuvent survenir au fil des séances, et certaines positions peuvent être conservées plusieurs mois. Cette présentation n’est pas un service de signaux en temps réel.
Les formules et les paramètres sont-ils publics ?
Le modèle a été conçu par Jonathan Cenciarini. Ses formules, seuils, pondérations et paramètres détaillés restent privés. La présentation publique expose les principes généraux, le périmètre du backtest, ses résultats et ses limites.
Les performances incluent-elles 2025 et 2026 ?
La période publiée s’arrête au 31 décembre 2024. Cette présentation n’inclut aucun résultat pour 2025 ou 2026. Toute étude complémentaire ou tout suivi ultérieur devra être identifié séparément avec ses dates et ses conditions.
Une version suivante sera-t-elle forcément plus performante ?
L’objectif des recherches est de mieux comprendre le comportement du modèle, sa robustesse et ses limites. Une évolution peut améliorer certains aspects et en dégrader d’autres. Aucune progression de rendement ni performance future n’est garantie.